Réponse courte
La facturation électronique ne consiste pas à générer un PDF puis à l’envoyer par e-mail. Une facture conforme doit contenir des données structurées et transiter par une plateforme agréée.
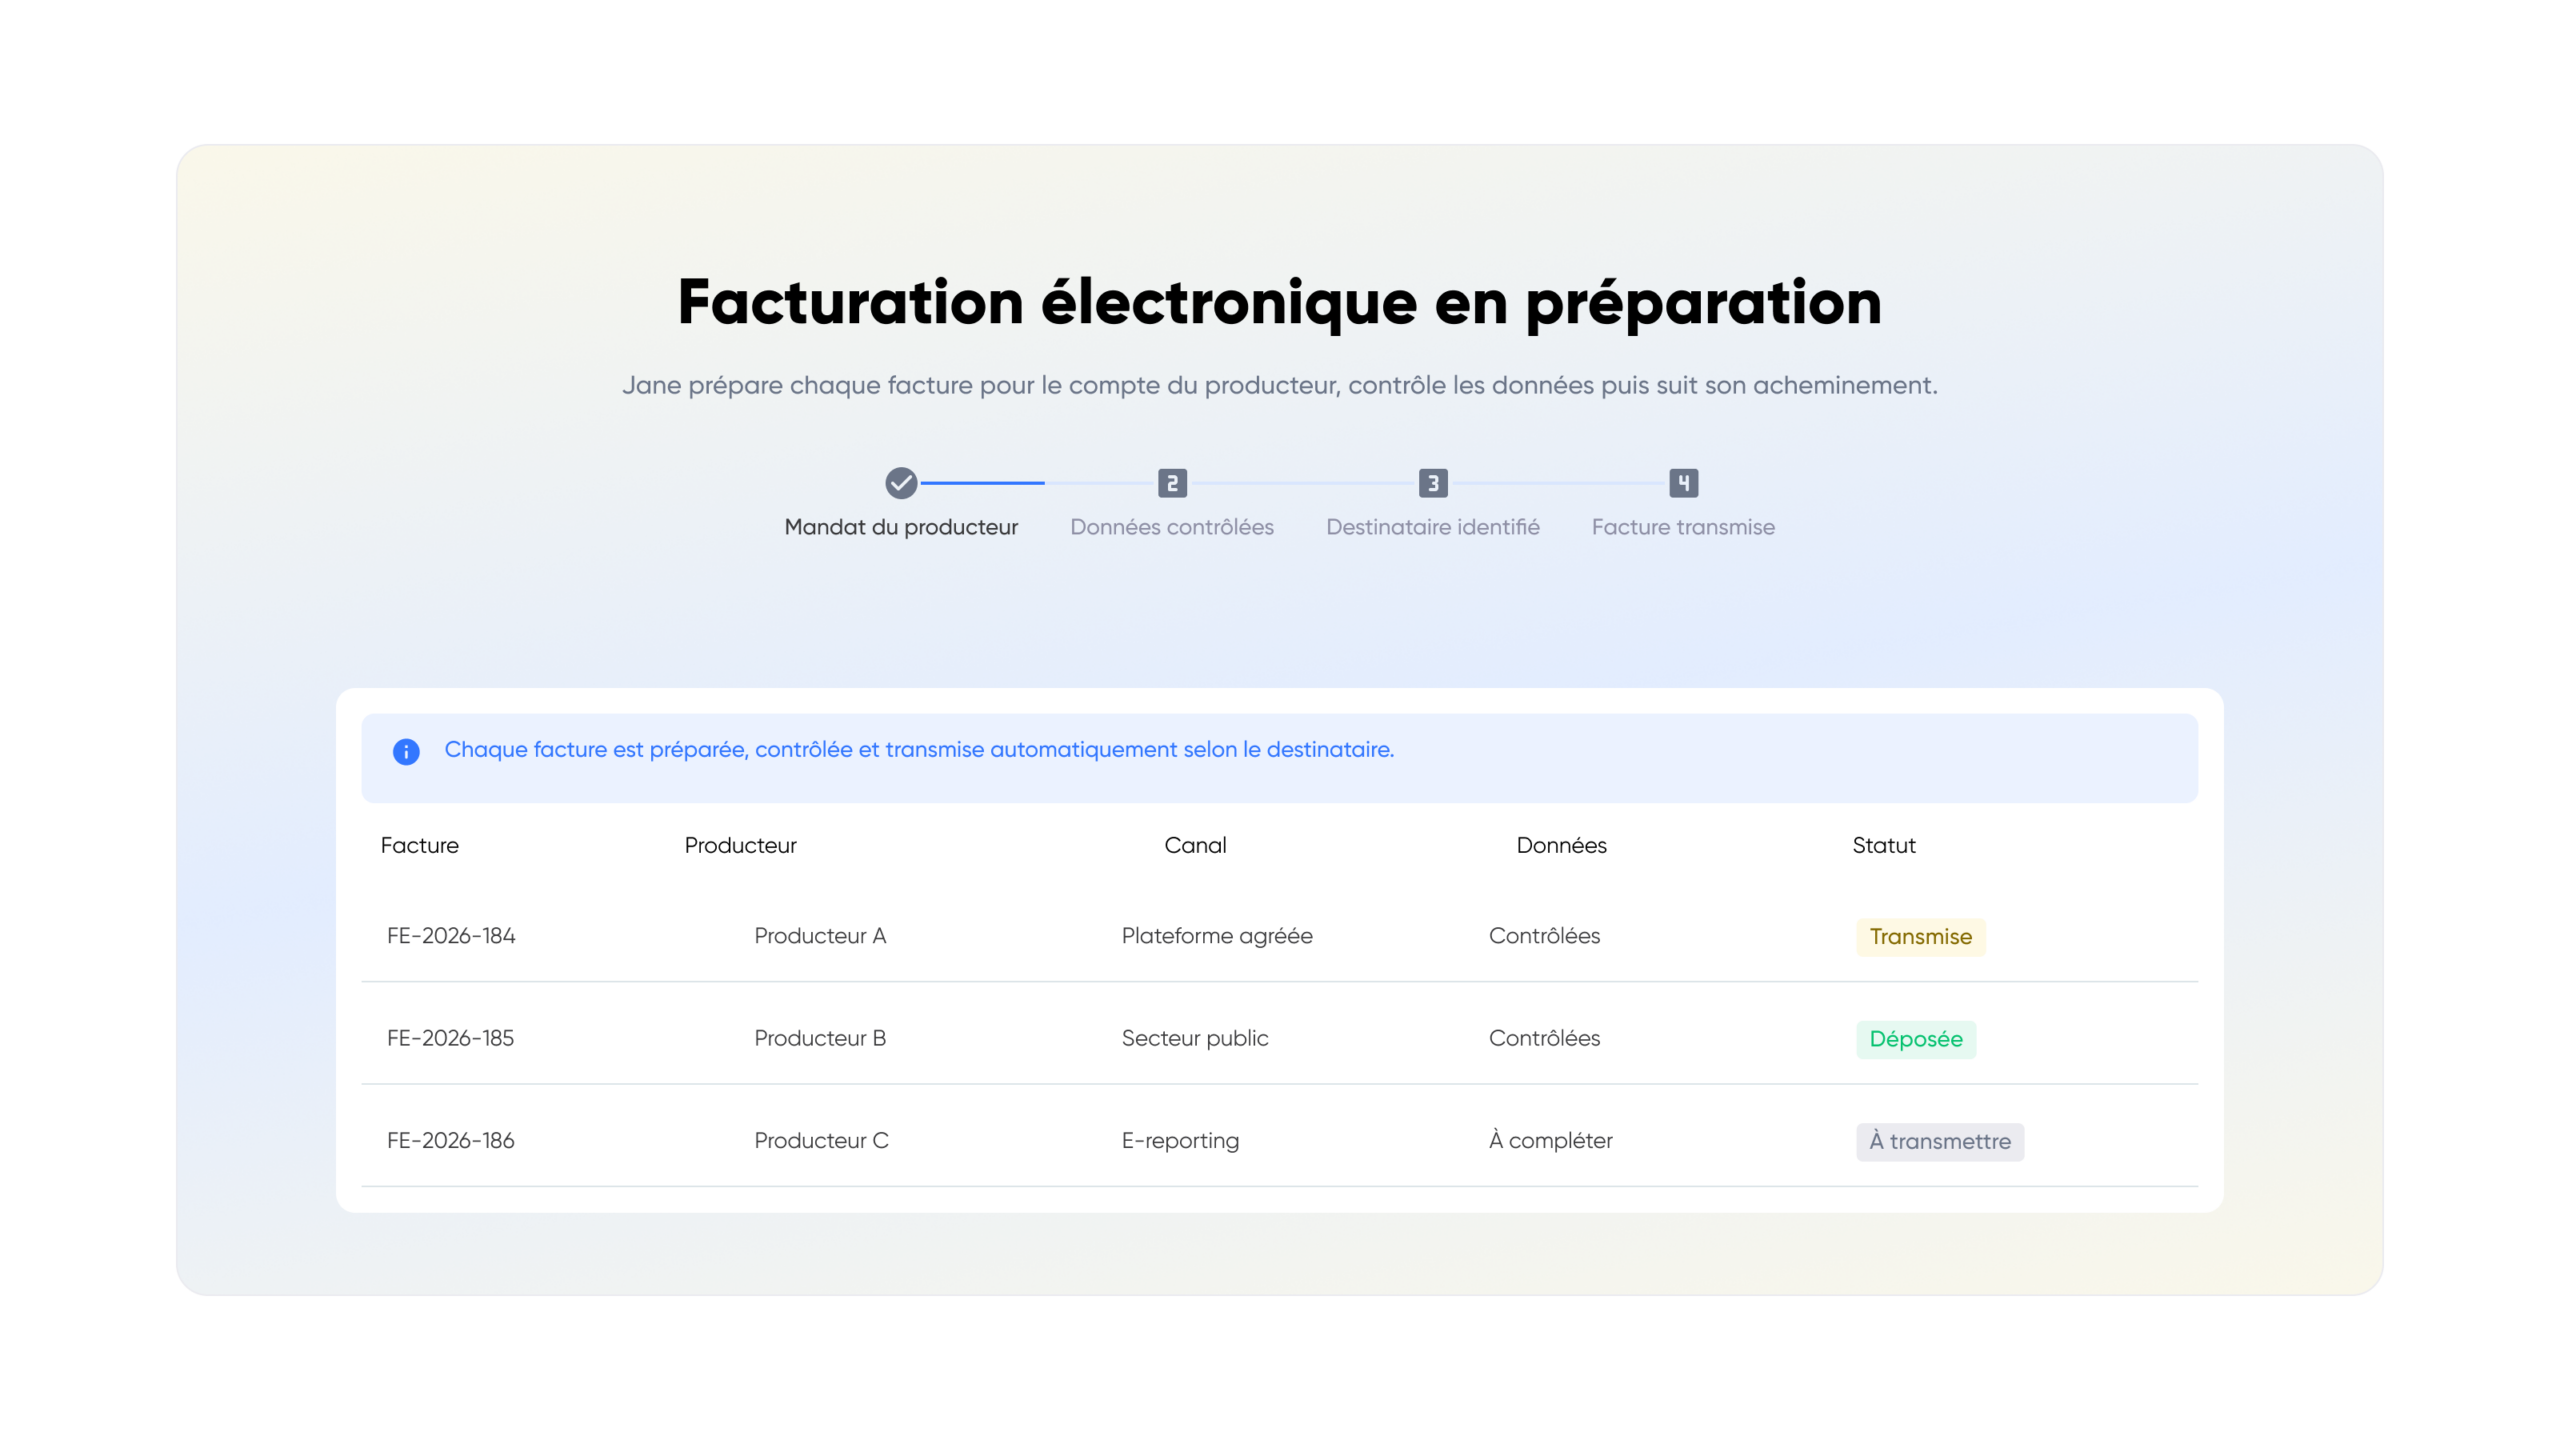
Dans une opération d’autoconsommation collective, le producteur reste le fournisseur d’électricité locale et l’émetteur juridique de la facture. Il peut néanmoins confier son émission matérielle à un tiers au moyen d’un mandat de facturation. Jane s’inscrit dans ce cadre : la plateforme transforme automatiquement les volumes d’énergie partagés en factures, les transmet dans le circuit réglementaire au nom et pour le compte du producteur, puis restitue les statuts dans son interface.
Pourquoi le sujet devient concret en 2026
La réforme française de la facturation électronique est entrée en vigueur le 1er septembre 2026. Son calendrier distingue la réception et l’émission des factures.
Depuis cette date :
- toutes les entreprises assujetties à la TVA, quelle que soit leur taille, doivent être en mesure de recevoir des factures électroniques ;
- les grandes entreprises et les entreprises de taille intermédiaire doivent émettre leurs factures électroniques et transmettre leurs données de transaction et de paiement à l’administration.
Les PME, TPE et microentreprises devront à leur tour émettre leurs factures électroniques et assurer leur e-reporting au plus tard le 1er septembre 2027. Elles peuvent néanmoins adopter ce fonctionnement avant cette échéance.
Cependant, ce déploiement progressif ne doit pas être lu comme une année de répit. Dès qu’un producteur travaille avec un client déjà soumis à l’obligation d’émission ou souhaite anticiper son propre passage à la réforme, son organisation de facturation doit être prête.
Fait réglementaire. Les dates d’obligation dépendent de la taille de l’entreprise. Toutes les entreprises sont cependant concernées par la réception depuis le 1er septembre 2026.
Un PDF envoyé par e-mail n’est pas une facture électronique
Le vocabulaire peut prêter à confusion. Une facture créée sur ordinateur, enregistrée en PDF puis envoyée par e-mail est dématérialisée, mais elle n’est pas une facture électronique au sens de la réforme.
Une facture électronique doit réunir trois caractéristiques :
- être émise, transmise et reçue sous forme dématérialisée ;
- contenir un socle de données structurées, lisibles automatiquement ;
- être acheminée au client par l’intermédiaire d’une plateforme agréée.
Ainsi, le changement ne concerne pas uniquement le format du document. Il transforme aussi son circuit : adressage du destinataire, contrôles de données, transmission, remontée des statuts et envoi des informations attendues par l’administration.
En parallèle, pour les factures destinées à des entités publiques, Chorus Pro reste le point de passage prévu. Pour les ventes B2B domestiques, la facture circule entre plateformes agréées. Les transactions avec des particuliers ou certaines opérations hors du champ de l’e-invoicing relèvent, selon leur nature, de l’e-reporting.
Factur-X : un document lisible et des données structurées
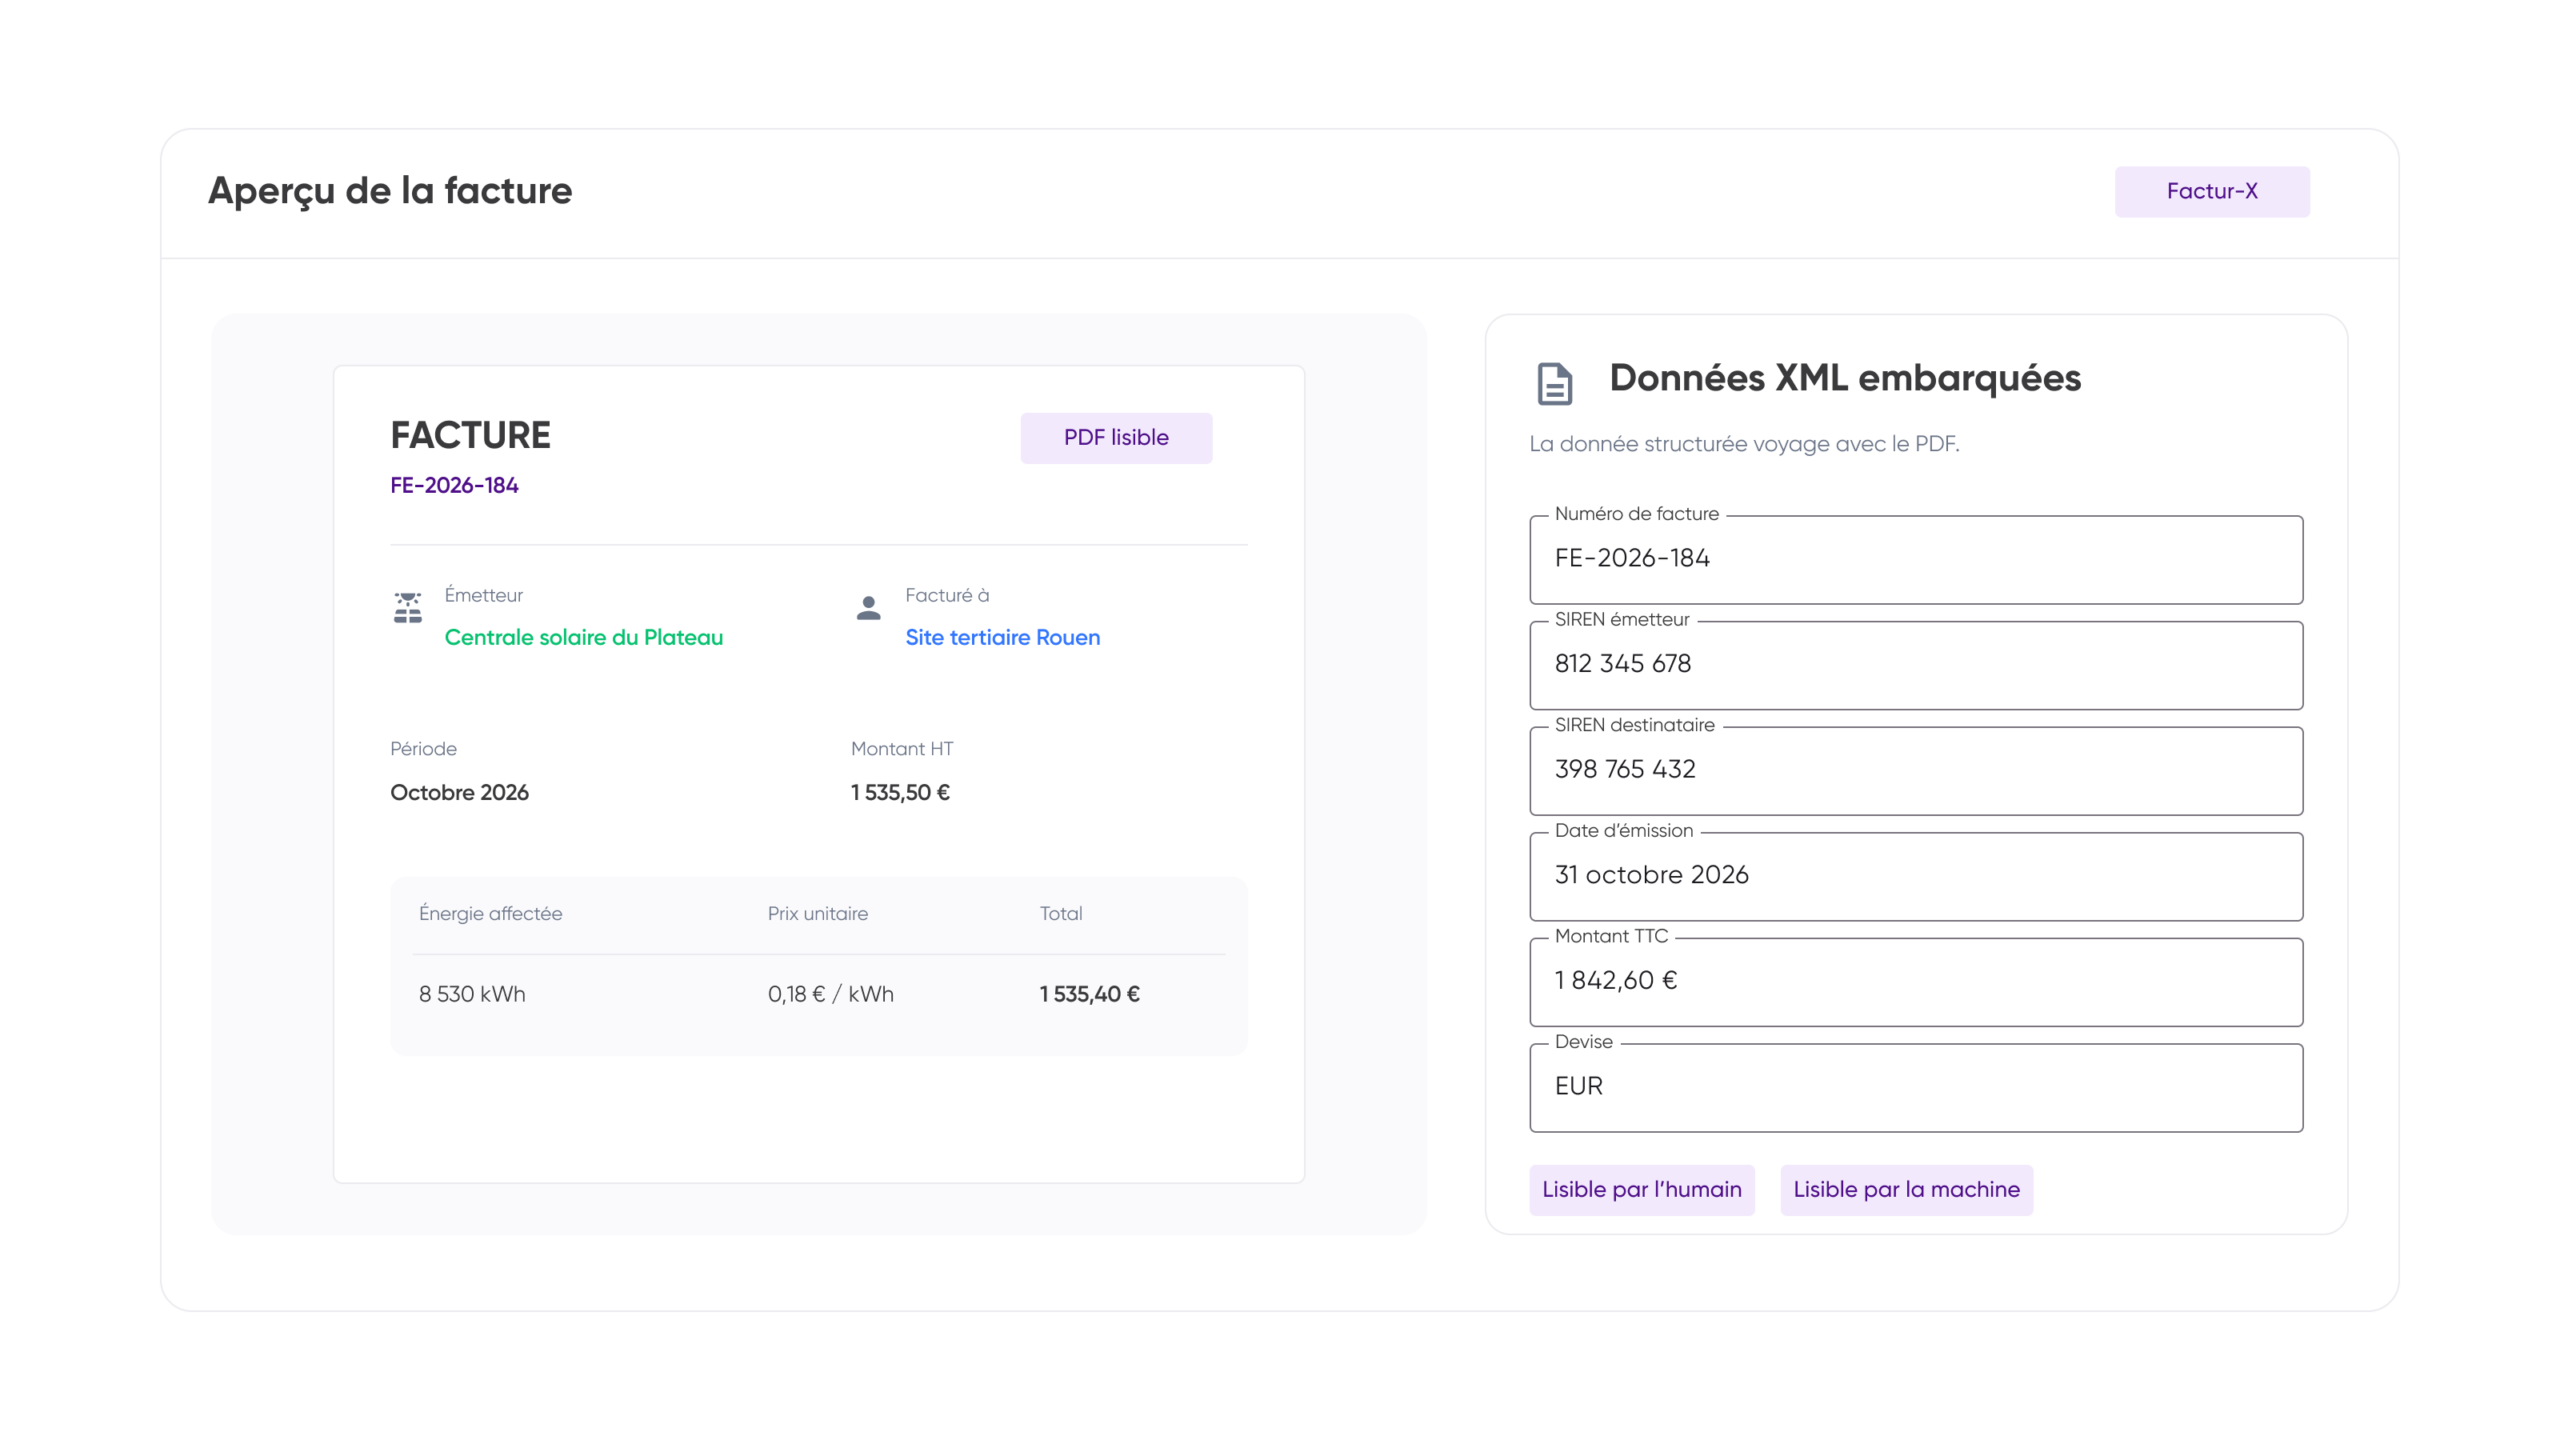
Factur-X rend très concrète la différence entre un simple PDF et une facture électronique. Ce format hybride associe, dans un même fichier :
- un document PDF/A-3 lisible par une personne, qui conserve la présentation habituelle de la facture ;
- un fichier XML embarqué, nommé
factur-x.xml, que les logiciels peuvent lire et traiter automatiquement.
Les deux représentations portent la même facture. Un producteur, son client ou son cabinet comptable peut consulter le PDF, tandis que les systèmes exploitent directement les données structurées : identité des parties, dates, références, lignes, montants, TVA et conditions de paiement.
Toutefois, Factur-X n’est pas l’unique format accepté par la réforme. Il fait partie du socle minimal prévu par l’administration avec UBL et CII. Sa particularité est de réunir la lisibilité d’un PDF et la capacité de traitement d’un format structuré, dans le respect de la norme européenne EN 16931.
Dans ce contexte, ce format est particulièrement adapté à l’autoconsommation collective : la facture reste familière pour le destinataire, mais elle n’a plus besoin d’être ressaisie pour entrer dans le circuit réglementaire ou comptable. Jane prépare les données issues de l’opération afin qu’elles puissent être générées et acheminées dans le format attendu par la plateforme agréée, notamment en Factur-X lorsque ce format est retenu.
Point de vigilance. Renommer un PDF en « Factur-X » ou lui joindre un tableau ne suffit pas. Le fichier doit réellement contenir les données XML cohérentes avec sa représentation lisible et passer les contrôles du circuit de facturation électronique.
En ACC, qui reste responsable de la facture ?
L’automatisation ne change pas la relation commerciale de fond.
Le producteur vend l’électricité locale au consommateur. Il reste le fournisseur au sens de la facturation et demeure responsable de son activité, de ses données fiscales et des factures émises en son nom.
Jane n’achète pas l’électricité pour la revendre et ne se substitue pas juridiquement au producteur. La plateforme intervient comme tiers mandaté pour exécuter le parcours de facturation.
Ainsi, cette distinction est importante :
- le producteur définit et accepte les règles commerciales et fiscales applicables ;
- Jane calcule, prépare, transmet et suit les factures conformément au mandat et aux paramètres de l’opération ;
- la plateforme agréée assure les fonctions réglementaires de transmission, d’adressage et de remontée des données ;
- le consommateur reçoit une facture émise au nom du producteur, dans son propre circuit de réception.
Analyse Jane. La réforme n’impose pas que chaque producteur reconstruise seul une chaîne technique complète. Elle permet au contraire d’organiser une délégation claire, à condition de ne jamais brouiller l’identité du vendeur ni ses responsabilités.
La facturation pour compte de tiers : le cadre utilisé par Jane
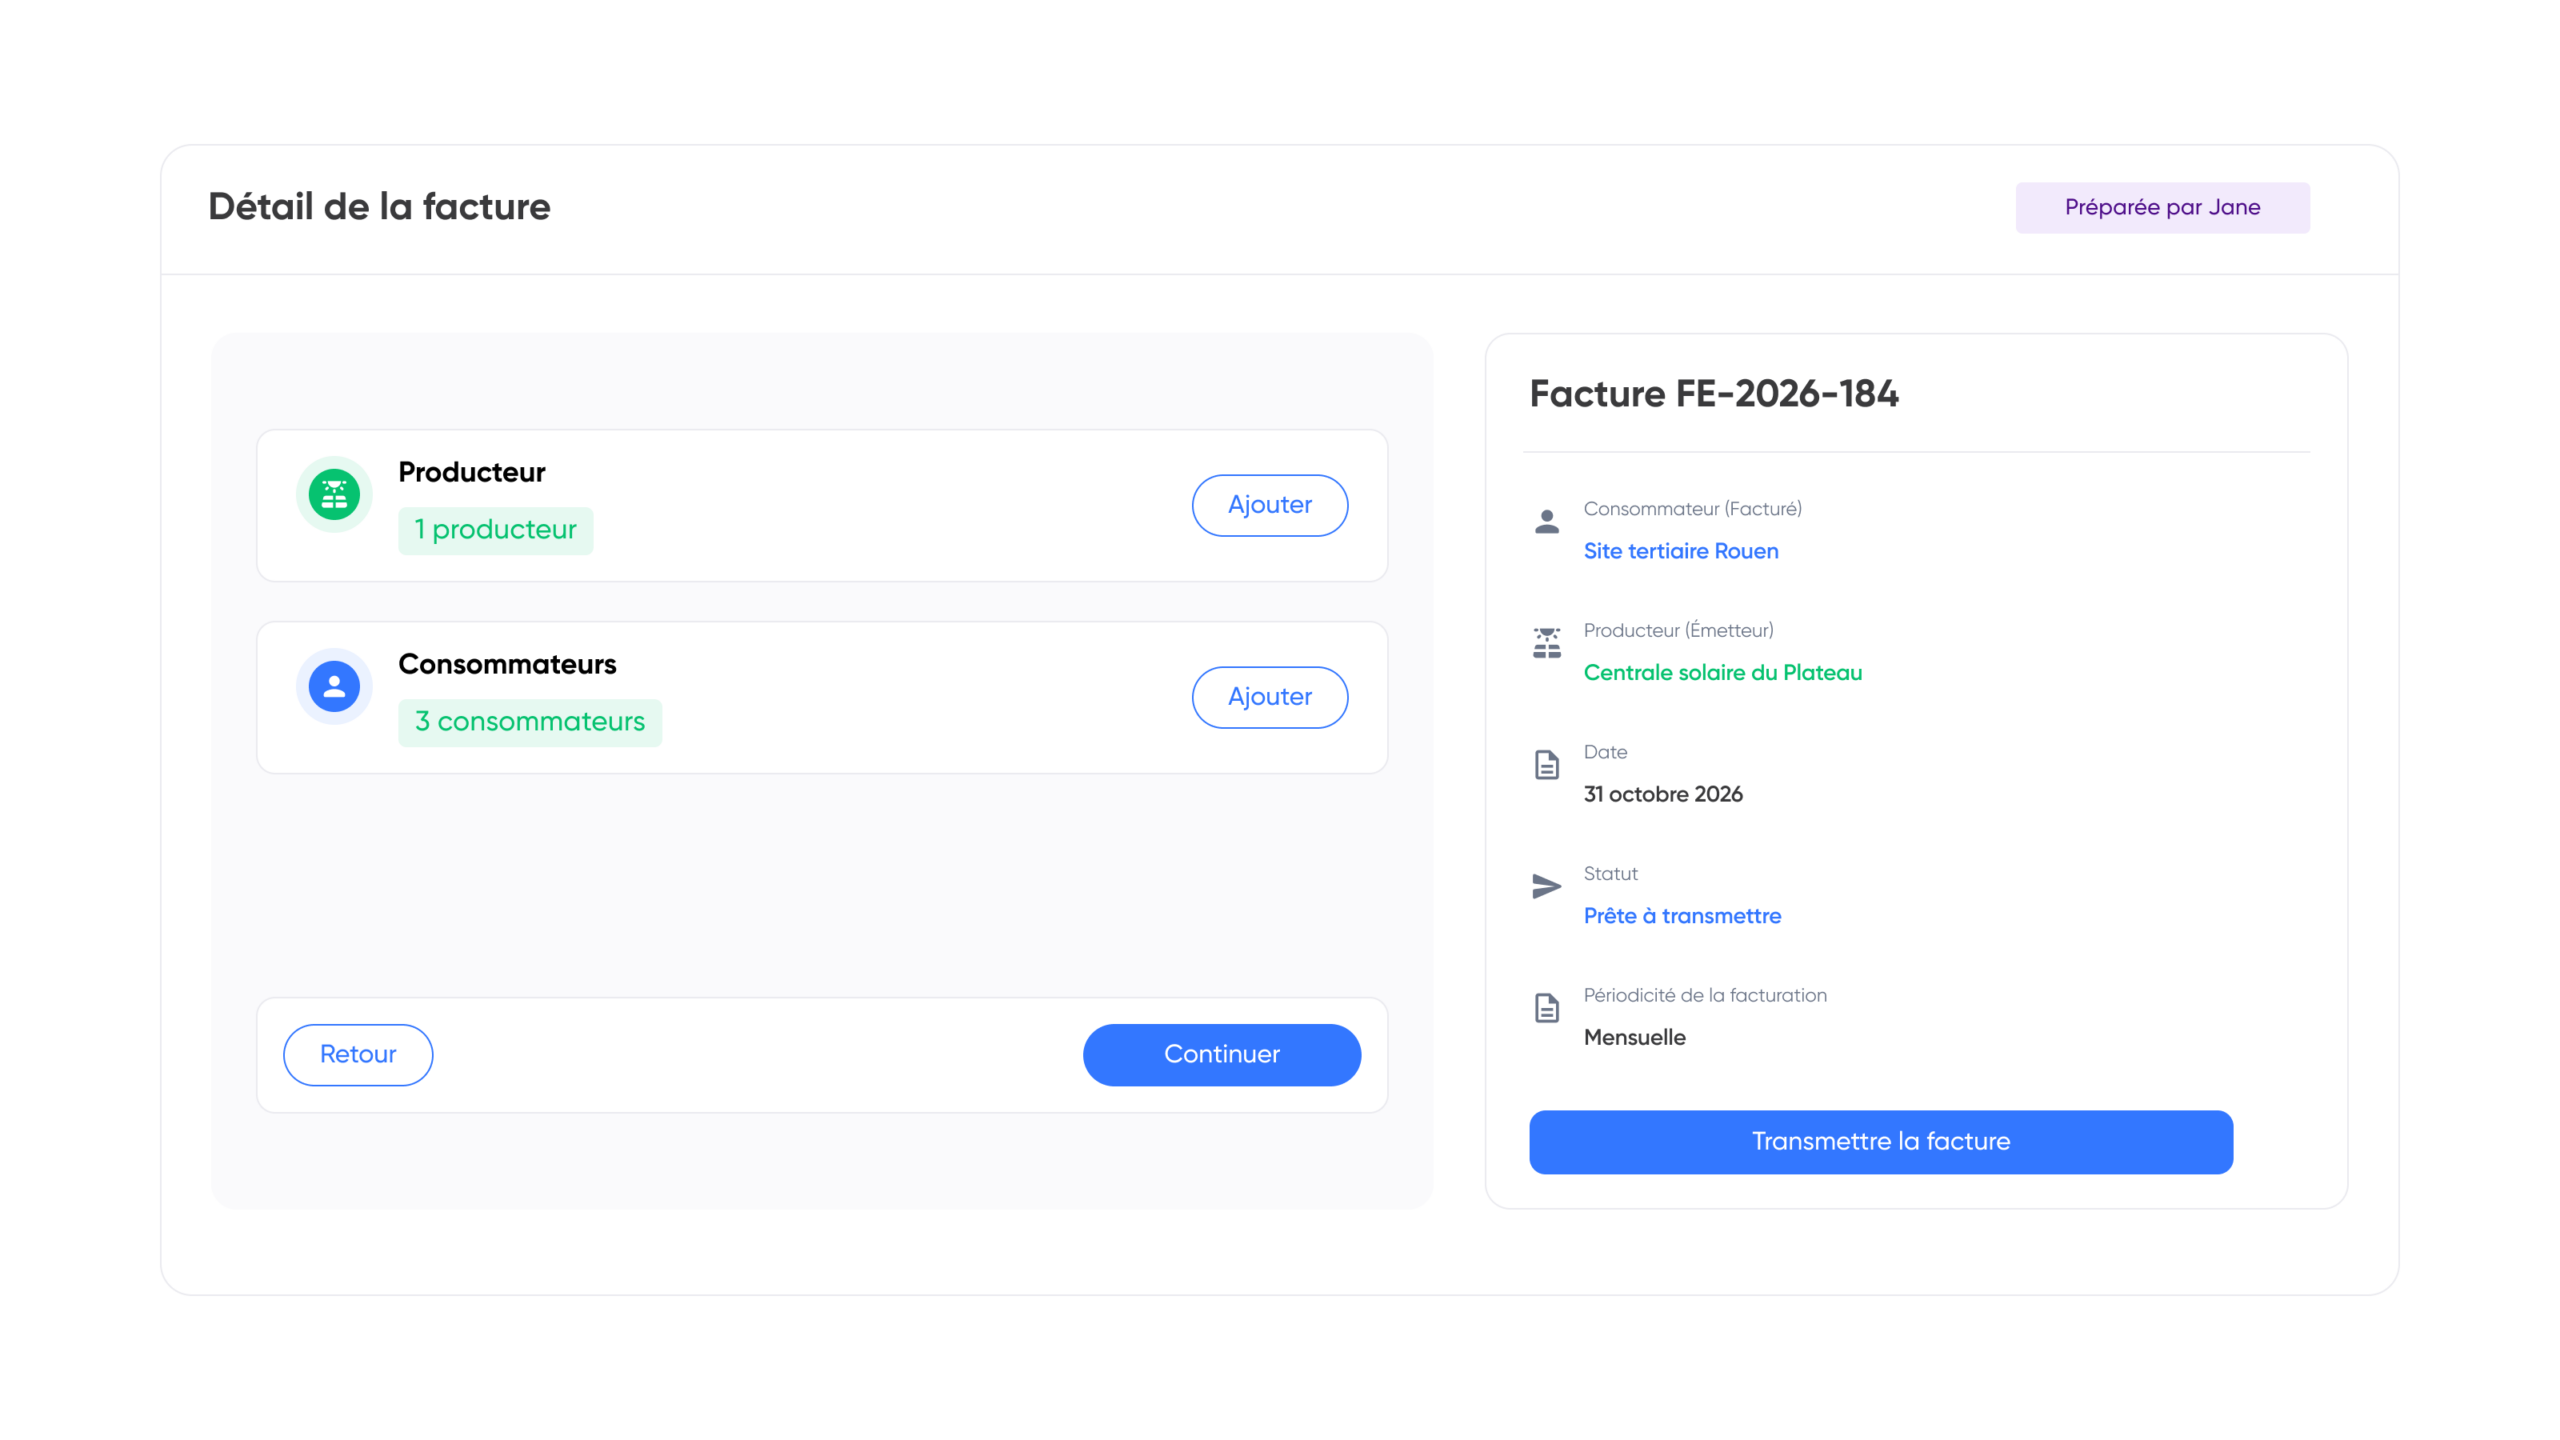
Le droit français autorise un fournisseur à donner mandat à un client ou à un tiers pour émettre matériellement ses factures en son nom et pour son compte.
Concrètement, pour une activité récurrente comme la vente d’électricité locale, le producteur doit formaliser le mandat avant la première émission. Il précise notamment le périmètre confié à Jane, les données utilisées, les modalités d’acceptation ou de contestation des factures et, le cas échéant, le recours à un prestataire technique connecté au réseau réglementaire.
En pratique, le principe reste simple :
- le producteur donne mandat à Jane ;
- Jane émet matériellement la facture en son nom et pour son compte ;
- le producteur conserve la maîtrise et la responsabilité de la facture ;
- Jane transmet la facture dans le circuit électronique réglementaire ;
- son cycle de vie peut être suivi depuis Jane.
Le Code général des impôts prévoit actuellement ce mécanisme à l’article 289. À compter du 1er janvier 2027, l’article L. 216-35 du Code des impositions sur les biens et services reprendra ce principe : le fournisseur pourra mandater une autre personne pour effectuer matériellement l’émission, la facture restant émise en son nom et pour son compte après acceptation.
Le choix d’architecture de Jane : une seule intégration pour plusieurs producteurs
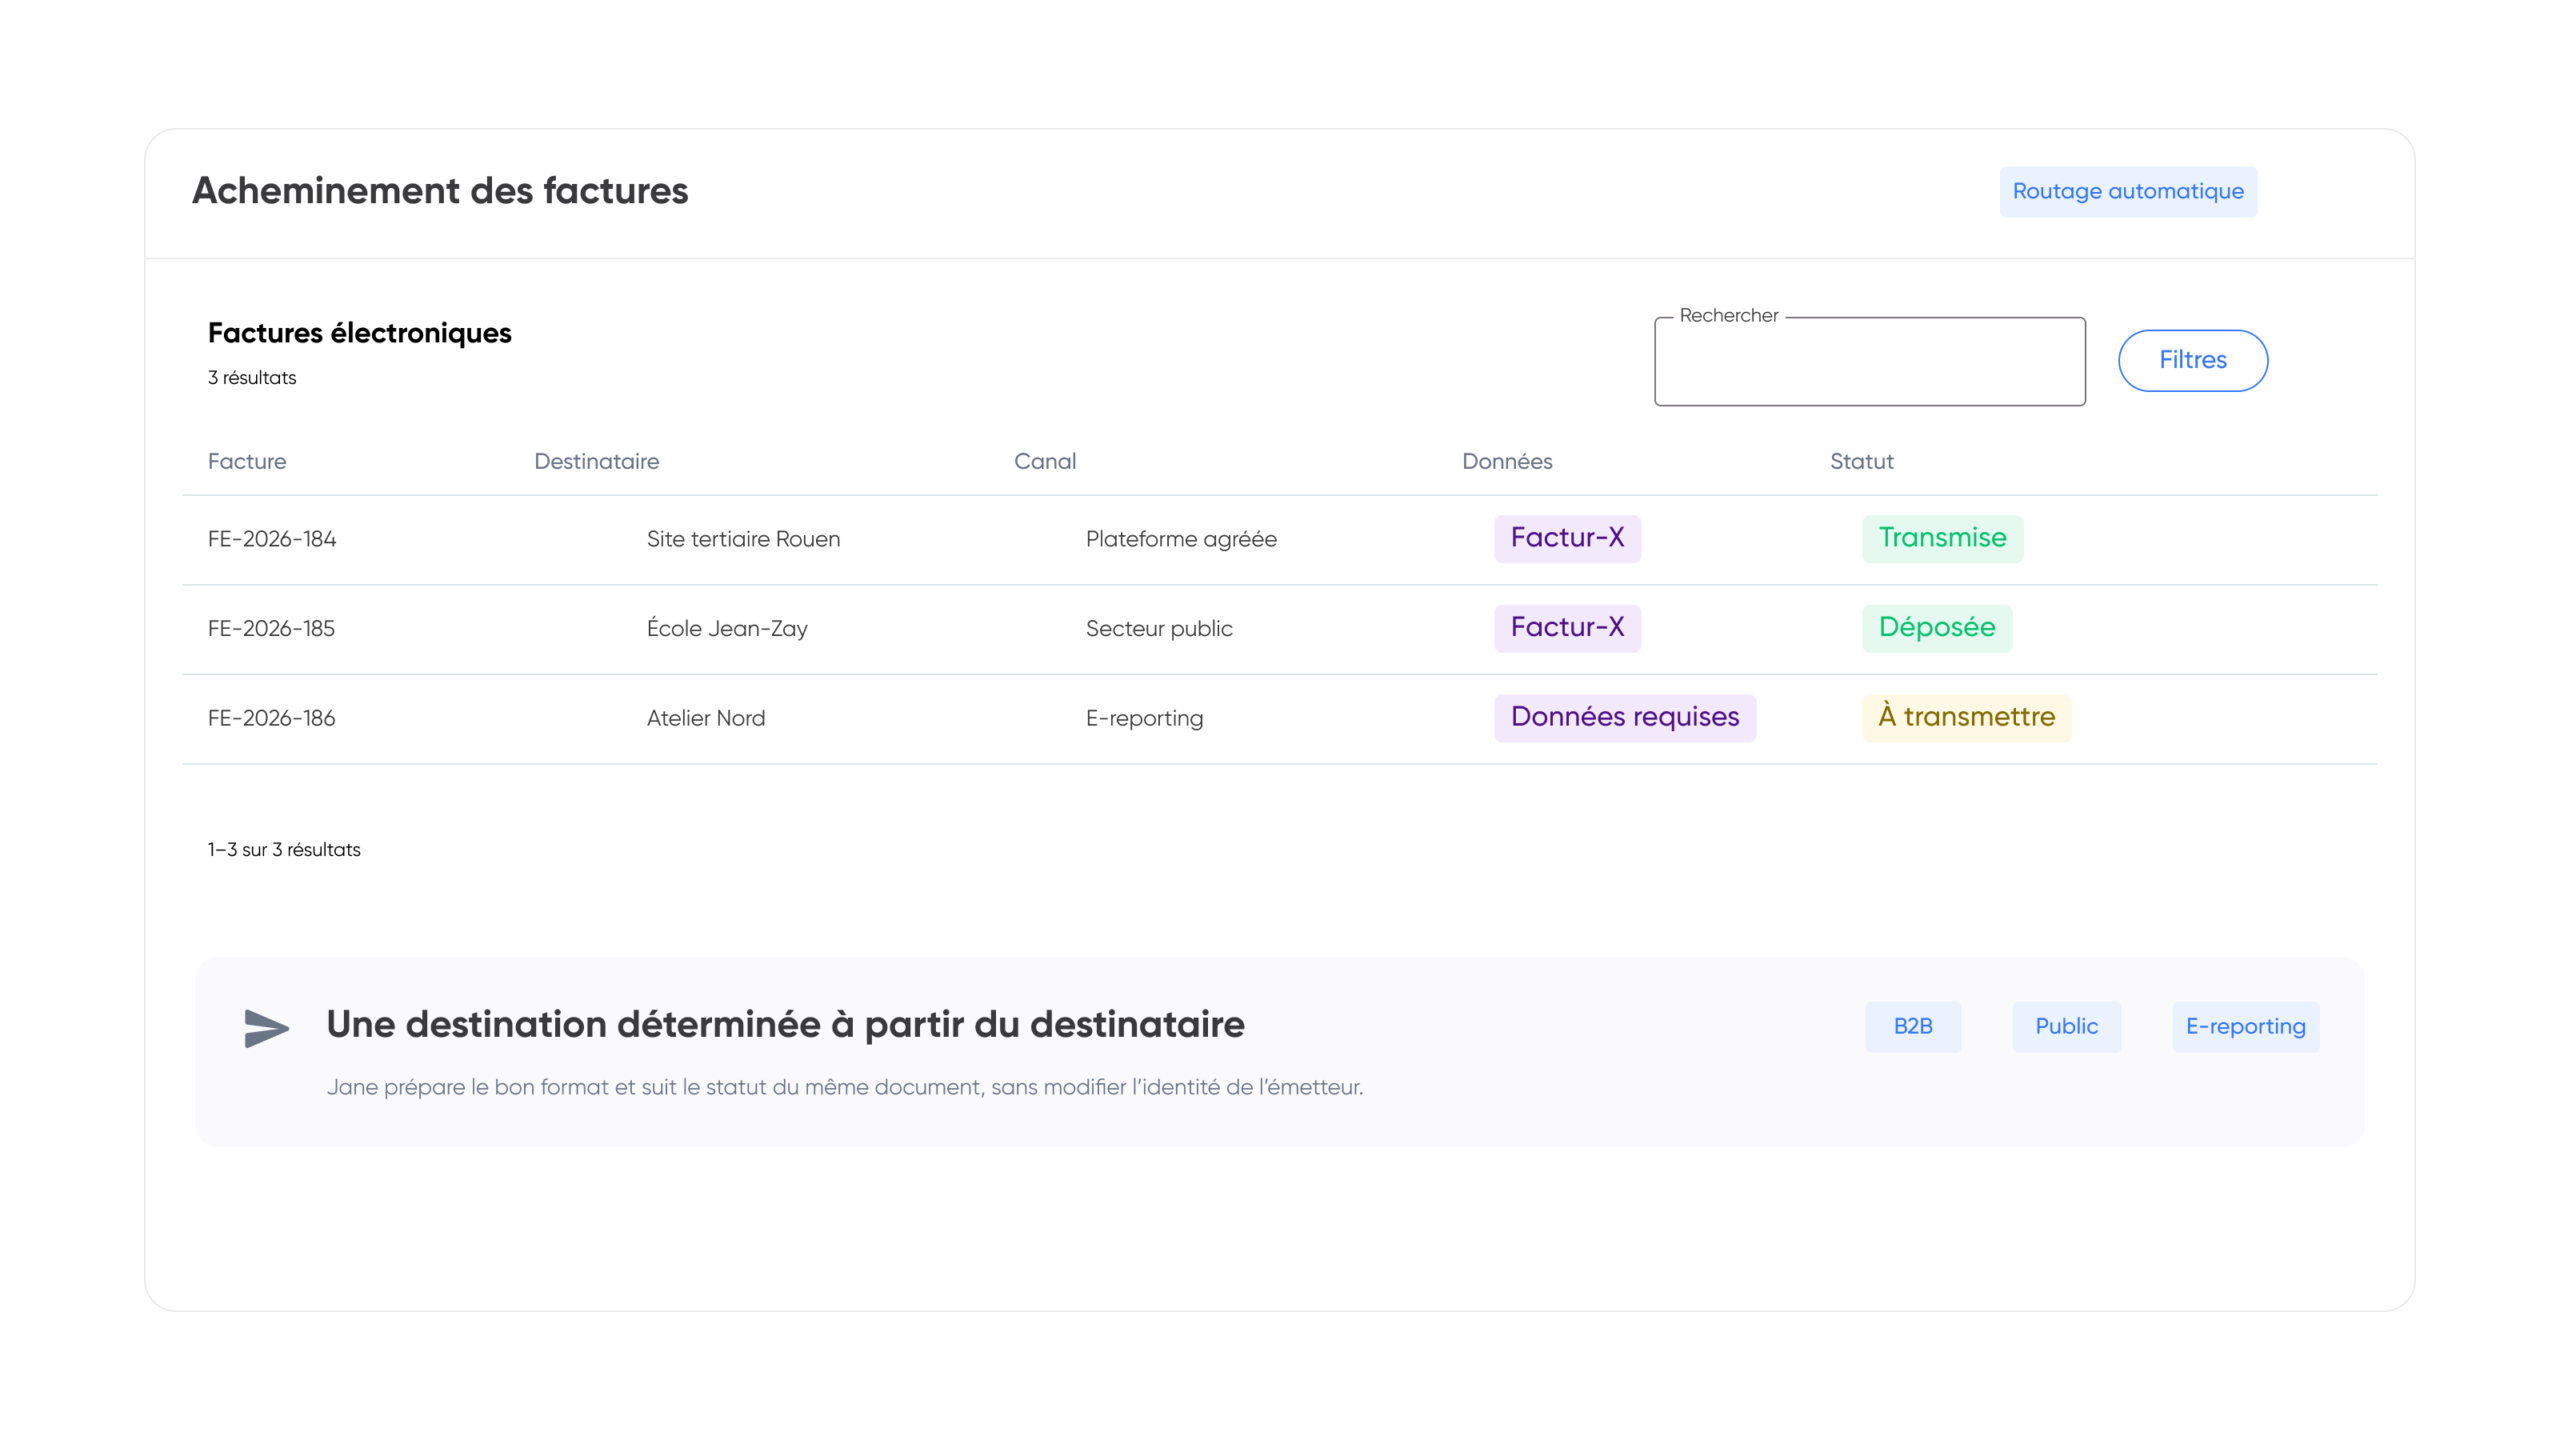
Jane a choisi de s’aligner sur la réforme comme solution métier connectée à une plateforme agréée. Les deux rôles sont complémentaires et ne doivent pas être confondus.
La plateforme agréée assure l’acheminement réglementaire, les contrôles attendus, l’adressage et la transmission des données à l’administration. Jane conserve la couche propre à l’autoconsommation collective : données énergétiques, contrats, calcul des montants, participants, paiements et pilotage multi-opérations.
Ainsi, l’intégration est conçue pour plusieurs producteurs. Chacun reste identifié séparément par son SIREN, son régime fiscal, son mandat et ses propres factures, mais il n’a pas à installer ni à exploiter une chaîne technique différente pour chaque opération. Jane centralise l’interface, prépare les flux et dialogue automatiquement avec le circuit de facturation électronique.
Par conséquent, cette architecture permet d’accompagner un producteur quel que soit son équipement comptable initial, sous réserve qu’il fournisse les informations, justificatifs et autorisations nécessaires. L’identité de chaque vendeur et la séparation de ses documents restent préservées.
Comment Jane automatise la facturation électronique
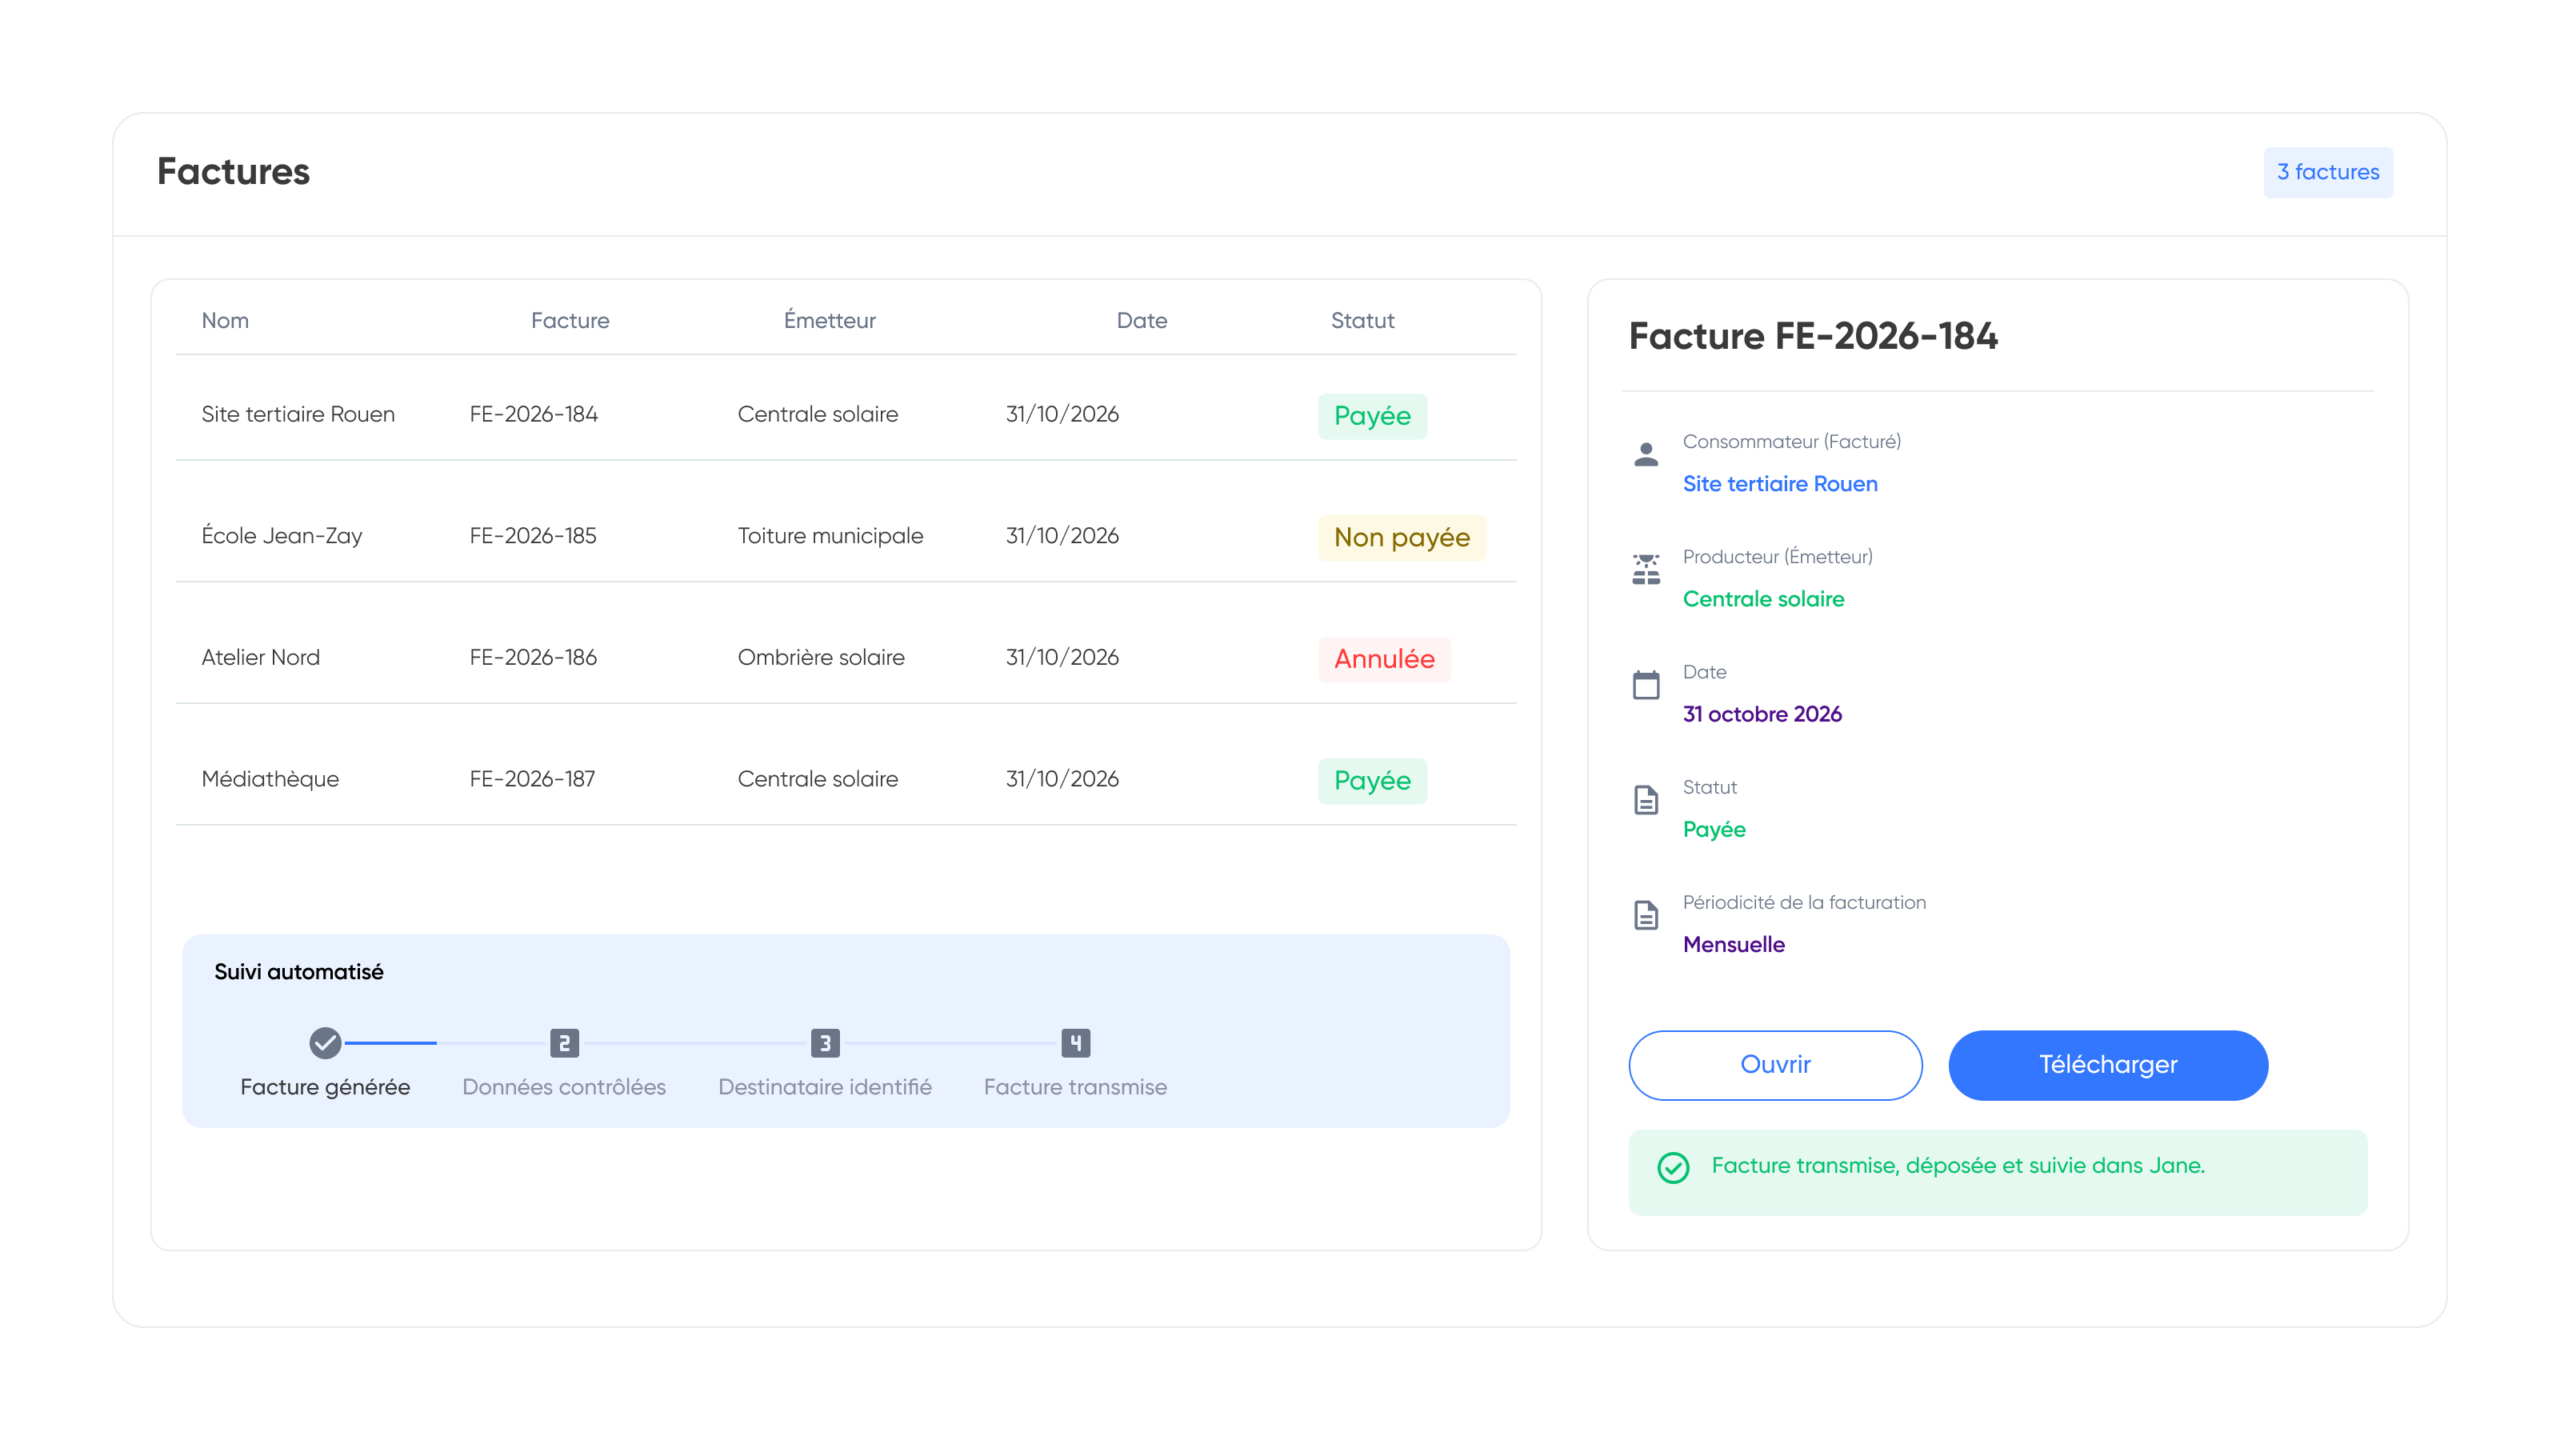
Jane part d’un constat opérationnel : la difficulté d’une facture d’ACC ne commence pas au moment de son envoi. Elle commence avec la donnée énergétique.
Concrètement, pour chaque période, il faut identifier les volumes réellement affectés à chaque consommateur, appliquer le prix contractuel, traiter la TVA et les éventuelles taxes, distinguer l’énergie locale du complément fourni par le fournisseur habituel, puis rapprocher la facture du paiement.
Jane organise ce parcours en sept étapes.
1. Le producteur est identifié une seule fois
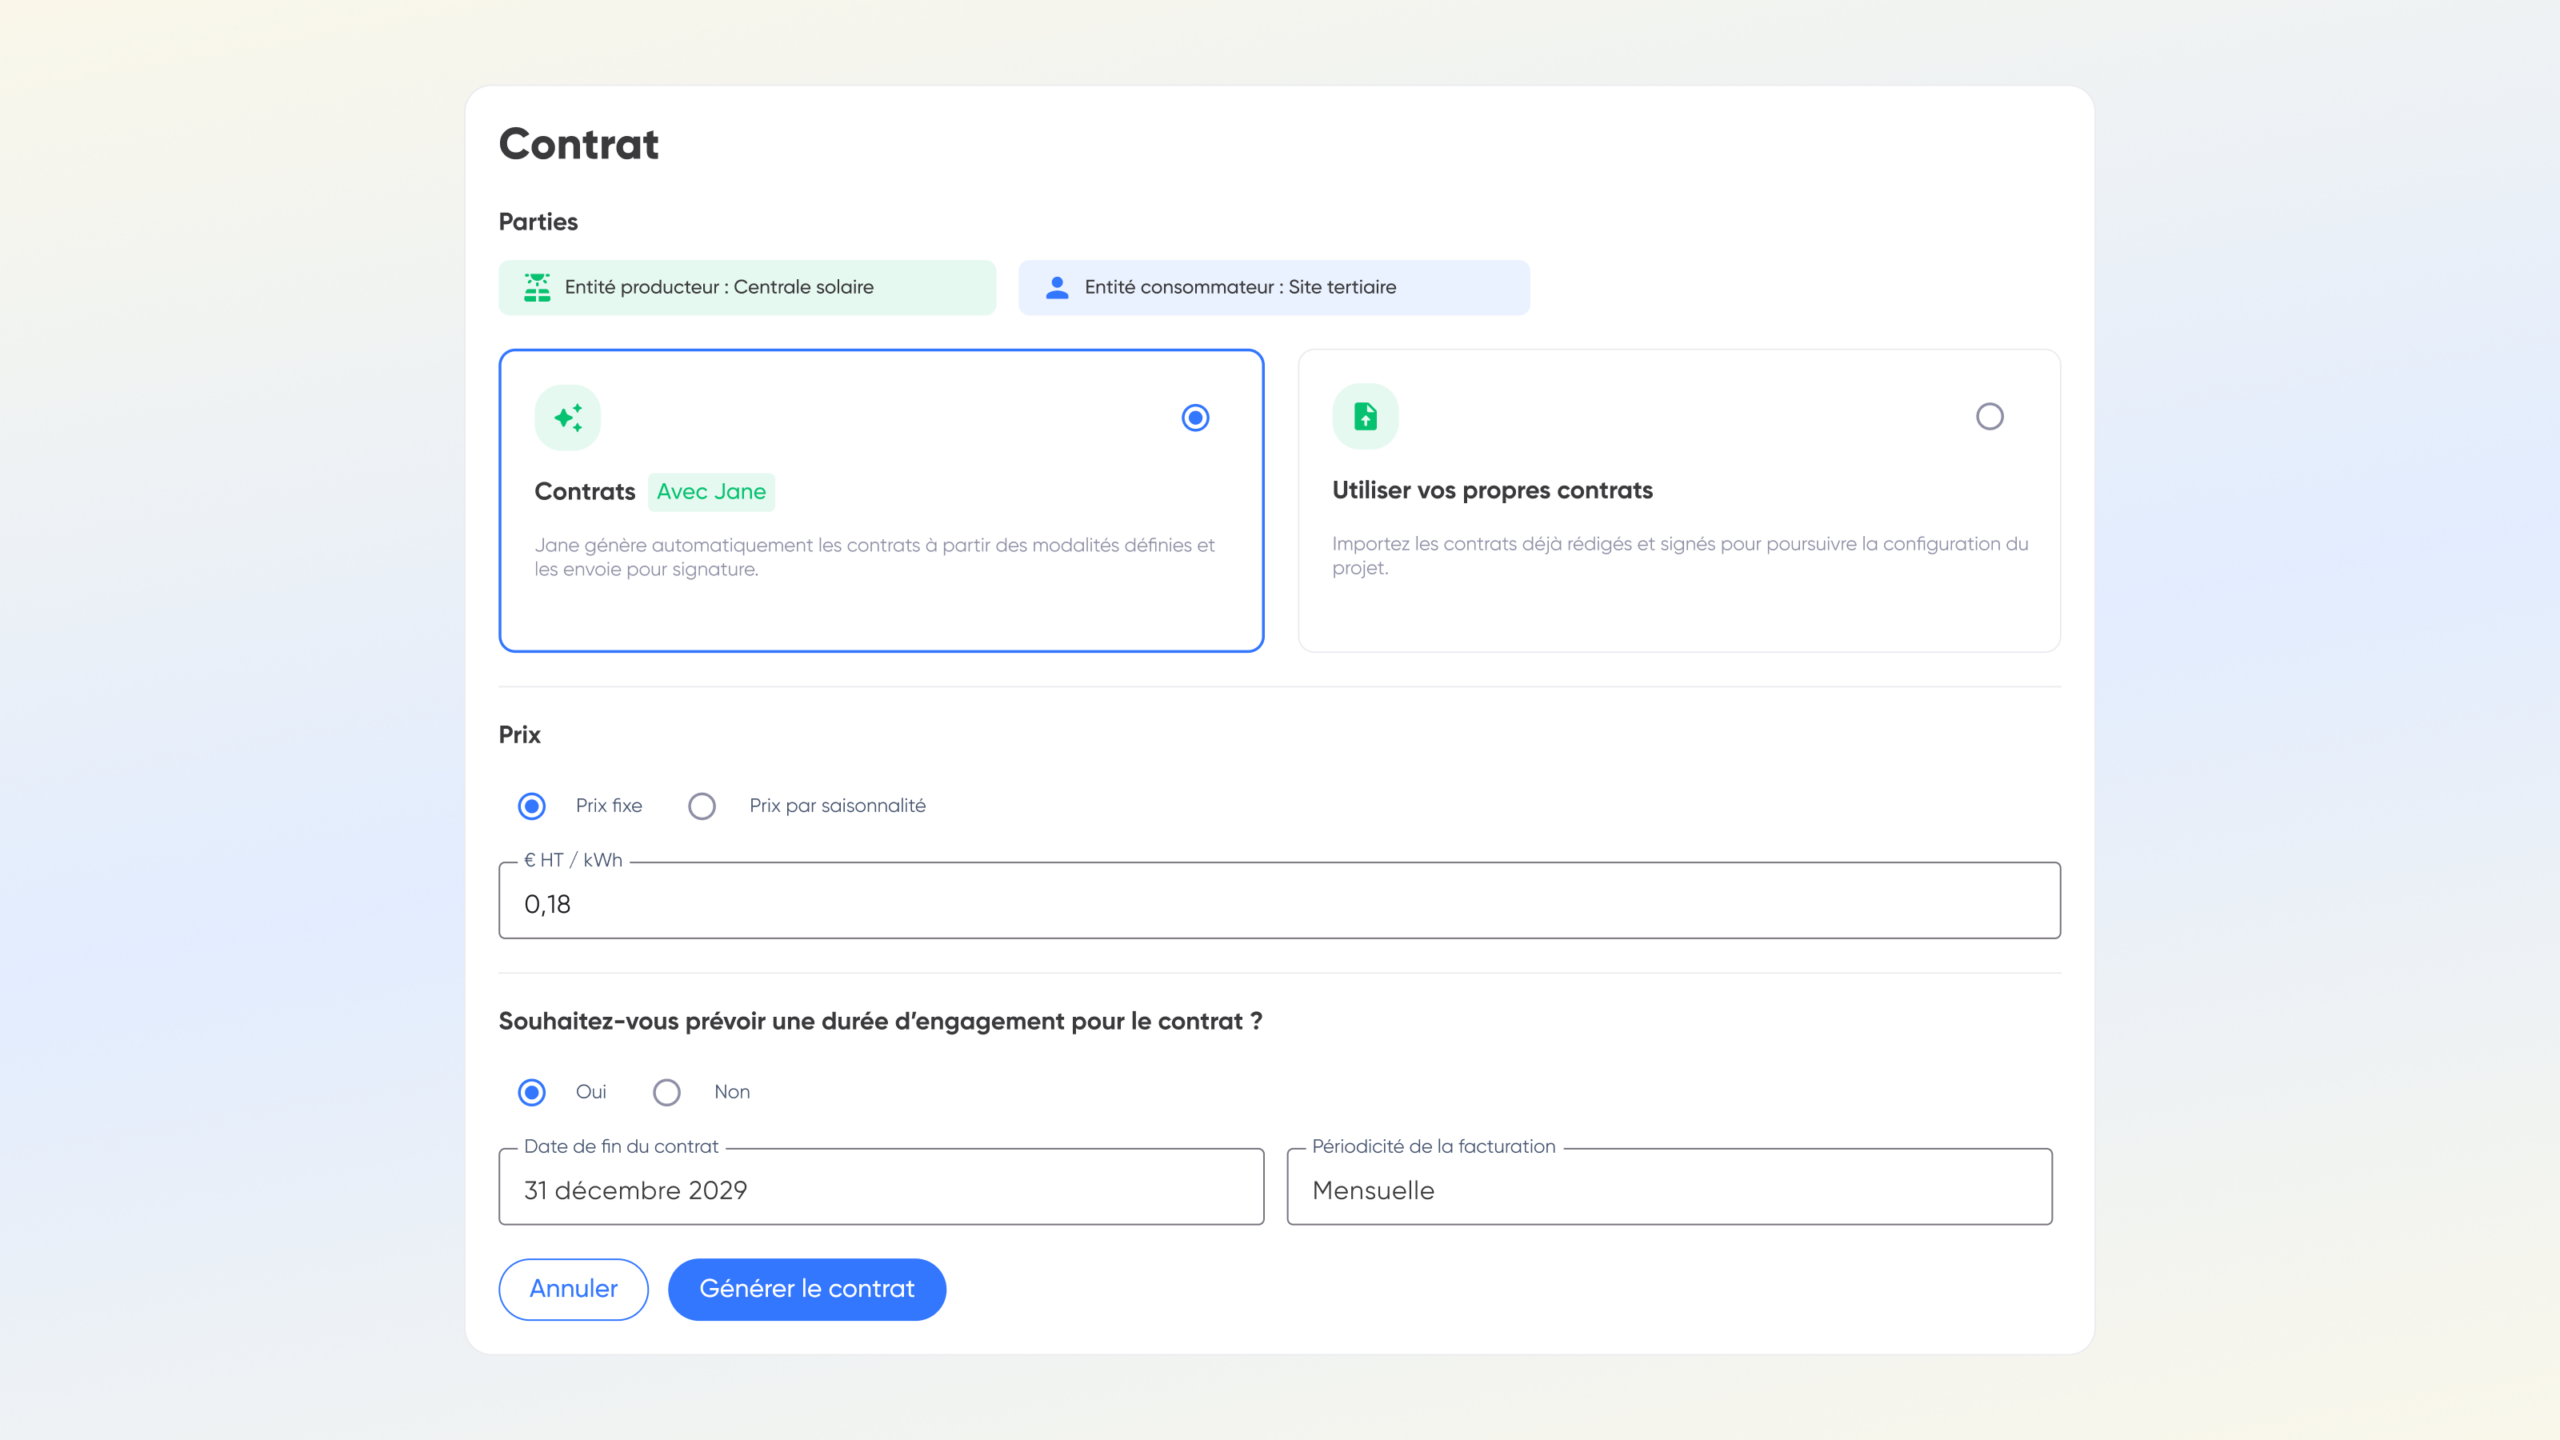
Le producteur renseigne les informations nécessaires à l’émission de ses factures : identité juridique, SIREN, régime de TVA, coordonnées de facturation et données bancaires utiles. Les justificatifs et le mandat sont conservés afin de documenter la délégation.
De plus, cette étape permet de recueillir les autorisations nécessaires à l’inscription et à l’adressage dans le circuit de facturation électronique.
2. Les données énergétiques deviennent des lignes de facture
Jane récupère les volumes d’énergie partagés dans l’opération. La plateforme applique automatiquement le prix et les règles définis dans les contrats pour calculer le montant dû par chaque consommateur au producteur.
Ainsi, le calcul reste relié à sa donnée d’origine : période, point de livraison, volume attribué, tarif et opération concernée.
3. Les mentions et données structurées sont préparées
La réforme ajoute notamment quatre informations aux factures concernées : le SIREN du client, la catégorie de l’opération, l’option éventuelle pour le paiement de la TVA sur les débits et, lorsqu’elle diffère de l’adresse de facturation, l’adresse de livraison.
Jane prépare la facture avec les champs structurés attendus. Selon le circuit retenu, ces données peuvent être portées par Factur-X, UBL ou CII. Le producteur n’a pas à recréer manuellement un fichier réglementaire à partir d’un PDF.
4. La facture suit le bon circuit
Ensuite, une fois la facture générée, Jane l’adresse automatiquement au bon canal :
- circuit B2B réglementaire pour un client professionnel établi en France ;
- Chorus Pro lorsque le destinataire est une entité publique ;
- e-reporting lorsque l’opération ne relève pas de l’e-invoicing mais doit être déclarée à l’administration.
Le producteur n’a pas à rechercher la plateforme de son client ni à envoyer manuellement le document par e-mail.
5. Les statuts reviennent dans Jane
Une facture électronique a un cycle de vie : dépôt, contrôle, transmission, réception, éventuel rejet et paiement. Les retours techniques et réglementaires sont rattachés à la facture concernée dans Jane.
Ainsi, cette visibilité permet d’identifier une erreur d’adressage ou de données sans multiplier les échanges entre outils.
6. Le paiement reste relié à la facture
Jane rapproche la facturation du parcours de paiement déjà utilisé dans l’ACC : prélèvement des consommateurs, suivi des règlements, relances en cas d’échec et reversement économique au producteur selon l’organisation retenue.
Par conséquent, la facture n’est pas un document isolé. Elle reste liée au volume d’énergie vendu et au paiement correspondant.
7. Le producteur conserve ses documents et son historique
Les factures, avoirs, statuts et justificatifs restent centralisés dans l’espace du producteur. L’objectif est d’éviter les téléchargements puis réimports manuels entre un tableur, un outil de facturation et un espace comptable.
Ce que le producteur doit encore décider
Automatiser ne signifie pas effacer les choix du producteur.
Concrètement, avant l’activation, le producteur doit valider plusieurs éléments :
- le mandat de facturation donné à Jane ;
- l’identité juridique et fiscale du vendeur ;
- la périodicité de facturation ;
- le prix et les règles de calcul prévus dans les contrats ;
- le traitement de la TVA et des taxes applicables ;
- les modalités d’acceptation ou de contestation des factures ;
- le circuit de paiement et de reversement ;
- les accès à donner au cabinet comptable ou aux équipes internes.
Jane automatise ensuite l’exécution de ces décisions. La plateforme ne détermine pas seule le régime fiscal ou les clauses commerciales applicables à un producteur.
La réforme ne résout pas, à elle seule, la complexité de l’ACC
Une plateforme agréée sait transmettre une facture conforme. Elle ne connaît pas nécessairement la clé de répartition de l’opération, les volumes d’énergie partagés, les entrées et sorties de participants, le prix contractuel de l’électricité locale ou les règles propres à plusieurs producteurs.
C’est précisément là que se situe le rôle de Jane.
Ainsi, la valeur ne réside pas seulement dans l’envoi réglementaire du document. Elle consiste à construire une facture juste à partir des données de l’opération, puis à la relier au contrat, au consommateur, au paiement et au suivi du producteur.
Regard Jane. La facturation électronique apporte un standard de transmission. Le passage à l’échelle de l’ACC exige en plus une continuité entre données énergétiques, règles contractuelles, facture et paiement.
Une mise en conformité intégrée au pilotage quotidien
Jane a choisi d’intégrer la facturation électronique directement dans le parcours de pilotage de l’autoconsommation collective.
En pratique, le producteur n’a pas à adopter un outil distinct pour chaque opération ni à ressaisir ses factures sur une autre interface. Une fois son identité et son mandat validés, Jane exécute le processus : calcul des montants, émission au nom du producteur, transmission dans le bon circuit, suivi des statuts et rapprochement avec les paiements.
Ainsi, ce choix permet d’ouvrir le même niveau d’automatisation à un producteur qui gère une seule opération comme à un acteur qui pilote un portefeuille de projets.
La facturation électronique devient alors ce qu’elle devrait être : une évolution de conformité absorbée par le logiciel, plutôt qu’une nouvelle charge administrative imposée au producteur.
Questions fréquentes
Un producteur en ACC doit-il émettre des factures électroniques dès 2026 ?
Cela dépend de sa taille. Les grandes entreprises et les ETI doivent émettre électroniquement depuis le 1er septembre 2026. Les PME, TPE et microentreprises disposent jusqu’au 1er septembre 2027. Toutes les entreprises doivent en revanche pouvoir recevoir des factures électroniques depuis le 1er septembre 2026.
Une facture PDF envoyée par e-mail est-elle conforme ?
Non. La facture doit comporter des données structurées et être transmise par une plateforme agréée. Un PDF ordinaire joint à un e-mail ne suffit pas.
Qu’est-ce qu’une facture Factur-X ?
Factur-X est une facture hybride au format PDF/A-3. Elle contient une représentation PDF lisible et un fichier XML structuré embarqué. Elle permet donc à une personne de lire la facture comme un document classique et à un logiciel d’en exploiter automatiquement les données. Elle constitue l’un des formats acceptés, aux côtés d’UBL et de CII.
Jane peut-elle facturer à la place du producteur ?
Jane peut émettre matériellement les factures au nom et pour le compte du producteur dans le cadre d’un mandat de facturation. Le producteur reste le vendeur et l’émetteur juridique.
Le producteur doit-il choisir lui-même la plateforme de son client ?
Non. L’adressage réglementaire permet d’acheminer la facture vers la plateforme de réception choisie par le client. Jane pilote cette transmission dans son parcours intégré.
La facturation électronique remplace-t-elle la facturation ACC ?
Non. Elle normalise le format et le circuit de transmission. Il faut toujours calculer les volumes partagés, appliquer les prix contractuels, gérer les participants et rapprocher les paiements. Jane automatise cette couche métier en plus du circuit réglementaire.
Sources primaires et officielles
- Ministère de l’Économie — Tout savoir sur la facturation électronique pour les entreprises, consulté le 23 octobre 2026.
- DGFiP — À partir de quand suis-je concerné par la réforme de la facturation électronique ?, mise à jour du 16 janvier 2026.
- DGFiP — Est-ce qu’une facture envoyée par mail est une facture électronique ?, mise à jour du 16 janvier 2026.
- DGFiP — Facturation électronique et plateformes agréées, consulté le 23 octobre 2026.
- DGFiP — Les formats de la facturation électronique : socle minimal UBL, CII et Factur-X.
- DGFiP et AFNOR — Norme française de la facture électronique : définition de Factur-X, PDF/A-3 et XML CII embarqué.
- Légifrance — Code général des impôts, article 289, version en vigueur en octobre 2026.
- Légifrance — Code des impositions sur les biens et services, article L. 216-35, version applicable à compter du 1er janvier 2027.
- BOFiP — règles relatives au mandat de facturation et à l’acceptation des factures émises par un tiers.
- DGFiP — dossier de spécifications externes de la facturation électronique, cas de facturation par un tiers.